Quand un propriétaire vient me voir pour changer de logement, il a presque toujours la même idée en tête : trouver son futur appartement d'abord, mettre le sien en vente ensuite, et signer les deux actes le même jour. Vendre le matin, acheter l'après-midi.
Ça s'appelle une vente en cascade. Sur le papier, c'est la solution parfaite : pas de location entre les deux, pas de double déménagement, pas de frais inutiles.
Dans la réalité, c'est le montage le plus difficile à réussir. Il suppose que les calendriers de quatre parties s'alignent au jour près, et il fait reposer tout votre projet sur une vente qui n'a pas encore commencé.
Voici pourquoi c'est compliqué, et comment s'y prendre autrement.
Par quoi commencer, et dans quel ordre
Avant de visiter quoi que ce soit, deux étapes : faire estimer votre bien, puis valider votre financement avec un courtier.
Faites estimer votre bien. Pas par un simulateur en ligne : par quelqu'un qui se déplace et qui s'appuie sur les ventes réellement conclues sur votre secteur. C'est ce chiffre qui conditionne tout le reste.
Puis allez voir un courtier avec cette estimation. C'est lui qui vous dira ce qui est possible : prêt relais ou non, quel montant, quelles conditions, et si votre projet tient financièrement.
Beaucoup font l'inverse. Ils visitent, ils ont un coup de cœur, et ils découvrent ensuite que le montage ne passe pas. C'est comme ça qu'on perd du temps, et parfois de l'argent.
Demandez votre estimation offerte →
Le prêt relais : y avez-vous droit ?
Pas forcément : tout dépend de la valeur de votre bien et de ce qu'il vous reste à rembourser sur votre crédit actuel.
Le prêt relais permet d'acheter avant d'avoir vendu. L'établissement avance une partie de la valeur de votre bien actuel, et vous remboursez ce capital le jour de la vente.
La quotité retenue se situe entre 50 et 80 % de la valeur estimée, le plus souvent autour de 70 %. De ce montant, on déduit votre capital restant dû.
Sur un bien estimé 300 000 € avec une quotité de 70 %, on part de 210 000 €. S'il vous reste 180 000 € à rembourser sur votre crédit actuel, il ne reste que 30 000 € de prêt relais disponible. Autant dire rien.
C'est le cas de beaucoup de propriétaires qui ont acheté il y a peu de temps. Et c'est précisément ce qui détermine le chemin dans lequel vous allez vous engager.
Chemin 1 : je trouve un bien, je fais une offre, je mets en vente ensuite
C'est le chemin le plus risqué : votre offre dépend d'une vente qui n'a pas encore commencé. Beaucoup de vendeurs la refuseront, et même acceptée, elle restera le plus souvent bloquée tant que votre bien n'aura pas trouvé preneur.
C'est le réflexe naturel, et il se comprend. On ne veut pas se retrouver à la rue. On ne veut pas payer une location pendant six mois. Alors on cherche d'abord, on trouve, et on compte sur la vente en cascade pour que tout s'enchaîne.
On fait donc une offre avec deux conditions suspensives : obtenir son crédit et vendre son bien. Et on demande au vendeur un délai de quatre à cinq mois, parfois plus, pour avoir le temps de vendre et de caler les deux signatures.
Le problème, c'est que votre financement n'existe pas.
Il n'est pas « en cours de finalisation », il n'est pas « presque bouclé ». Il repose sur une vente qui n'a pas commencé, un acquéreur hypothétique et une offre qui n'existe pas encore. Rien n'est validé, rien n'est disponible.
Le vendeur d'en face doit donc accepter de prendre ce risque. Certains le prennent. Beaucoup refusent, et souvent même quand votre offre est la meilleure.
Et même acceptée, votre offre peut rester bloquée. Beaucoup de notaires refusent de faire signer un compromis dans ces conditions : aucun financement réel n'existe tant que le bien qui doit payer le nouveau n'a pas trouvé d'acquéreur.
Côté vendeur, accepter votre offre a un coût. En la contresignant, il bloque son bien pendant des mois, le temps que vous mettiez le vôtre en vente et que vous obteniez une offre. Et sous offre acceptée, les visites s'arrêtent : il ne peut plus présenter son bien à d'autres acquéreurs.
C'est pourquoi l'offre doit fixer une date limite de signature du compromis, comme on le fait pour un compromis lui-même. Si votre vente prend trop de temps, chacun reprend sa liberté à cette date, au lieu de rester bloqué indéfiniment.
Et si vous parvenez jusqu'au compromis, le risque reste entier. Votre vente peut prendre plus de temps que le délai accordé. Votre futur acquéreur peut se rétracter pendant son délai légal, voir son financement refusé, ou disparaître sans explication. Dans ces cas, vous activez la condition suspensive, le compromis est annulé, et le vendeur a immobilisé son bien pendant des mois pour rien. Il repart de zéro sur un marché qui a bougé.
Quand un vendeur me consulte sur ce type d'offre, mon conseil est de la refuser. Le risque est trop grand pour tout le monde, pour lui comme pour l'acquéreur. Mieux vaut attendre une offre financée que d'immobiliser son bien quatre mois sur une promesse.
Et pour vous, la pression est considérable.
Tant que votre bien n'a pas d'offre acceptée, votre achat n'est pas sécurisé, et le vendeur ne vous attendra pas indéfiniment. Chaque semaine sans offre sur votre bien vous rapproche du moment où il se tournera vers un autre acquéreur, ou de l'échéance à laquelle votre compromis tombe s'il a pu être signé.
C'est là que le prix de mise en vente devient décisif. Un bien mal positionné par rapport au marché ne se vend pas dans le délai imparti, et l'offre ou le compromis tombe. Ou alors il se vend, mais au prix de négociations très dures, parce que vous n'êtes plus en position de refuser quoi que ce soit.
La conséquence est la même dans les deux cas : vous récupérez nettement moins que ce que vous espériez.
Ce que vous perdez si tout s'arrête. Si le compromis a été signé puis tombe, les conditions suspensives vous protègent : votre dépôt de garantie est restitué. En revanche, la provision sur frais versée au notaire pour les recherches et les documents légaux reste acquise. Quelques centaines d'euros, sans contrepartie.
Chemin 2 : je mets en vente, puis je fais une offre
C'est la voie que je recommande. Et elle ne veut pas dire renoncer à chercher.
Vous mettez votre bien en vente et vous continuez à visiter en parallèle. Rien ne vous en empêche. Ce qui change, c'est le moment où vous faites une offre.
Attendez au minimum d'avoir une offre acceptée sur votre bien, et mieux encore, un compromis signé. Sans offre acceptée sur votre bien, la plupart des notaires ne feront de toute façon pas signer le compromis de votre achat. À partir de là, vous ne demandez plus à un vendeur de parier sur vous : vous arrivez avec un financement réel et vérifiable.
Même avant, votre position est déjà bien plus solide. Un bien en vente depuis quelques semaines, avec des visites régulières et des retours encourageants, c'est un argument concret pour demander un délai. Vous ne parlez plus d'une intention, vous parlez d'un processus engagé.
Le bon moment pour chercher sereinement. Une fois votre compromis signé et le délai de rétractation de dix jours écoulé, vous pouvez avancer. Le projet de votre acquéreur a normalement été validé par un courtier avant son offre : il n'y a pas de raison que le financement ne passe pas.
Le risque n'est pas effacé pour autant. Votre acquéreur peut encore se rétracter en acceptant les pénalités, ou disparaître. Mais dans les faits, cela reste rare. On passe d'un projet théorique à un projet très probable, et cette différence change toute la discussion avec le vendeur d'en face.
Et la version la plus sereine de toutes. Vendre, signer l'acte, récupérer l'argent, puis chercher tranquillement. Quelques mois en location ou hébergé chez des proches, et vous menez votre acquisition sans aucune contrainte de calendrier. Vous ne vous rabattez pas sur un bien qui ne vous convient qu'à moitié parce que l'horloge tourne.
Ça coûte quelque chose, et je ne vais pas prétendre le contraire.
Le coût de la solution sereine
Vendre d'abord, puis louer quelques mois avant de racheter, coûte au minimum deux déménagements, soit 1 400 à 3 000 € à Lyon, auxquels s'ajoutent chaque mois le loyer et, si besoin, un garde-meuble.
Déménagement T3 intra-Lyon
- À Lyon, en 2026
- 700 à 1 500 €
Second déménagement vers le nouveau bien
- À Lyon, en 2026
- 700 à 1 500 €
Garde-meuble, box de 15 m²
- À Lyon, en 2026
- 150 à 270 €/mois
Rédaction du bail de location
- À Lyon, en 2026
- 1 mois de loyer
Fourchettes constatées à Lyon en 2026. Un déménagement sans ascenseur ajoute 60 à 120 € par étage.
Si vous êtes hébergé et que vous stockez vos meubles six mois, comptez 3 500 à 5 000 € au total, deux déménagements compris. En location, ajoutez les loyers de la période.
À mettre en face de ce que vous coûterait une négociation subie de 15 000 € parce que vous étiez pressé de vendre. Le calcul est vite fait.
Si le prêt relais est possible
Le prêt relais vous permet d'acheter sans attendre d'avoir vendu. C'est précisément ce que le chemin 1 ne permet pas : vous n'avez plus besoin de l'argent de votre vente pour financer votre achat, et vous n'avez donc plus à demander à un vendeur de vous faire confiance.
En contrepartie, il impose deux vigilances.
L'estimation doit être à jour
Le montant du prêt relais est calculé sur une estimation de votre bien. Si six mois s'écoulent entre cette estimation et le moment où vous trouvez enfin le bien à acheter, il faut la refaire.
Les prix ont pu bouger. Les taux aussi. Votre capacité d'emprunt n'est peut-être plus la même, et le projet que vous pensiez financé ne l'est plus.
Faire l'impasse sur cette mise à jour, c'est bâtir un plan sur des données périmées. Et c'est au moment de faire votre offre que vous le découvrirez.
Le prêt relais coûte cher, et chaque mois compte
Au moment où j'écris ces lignes, le taux nominal d'un prêt relais se situe entre 3,40 % et 4,20 %, soit 0,20 à 0,80 point au-dessus d'un crédit classique. Le taux d'usure applicable est fixé à 6,39 % au troisième trimestre 2026. Ces niveaux bougent régulièrement : faites-les confirmer par votre courtier avant tout calcul.
150 000 €
- Intérêts mensuels à 3,80 %
- 475 €
- Sur 12 mois
- 5 700 €
175 000 €
- Intérêts mensuels à 3,80 %
- 554 €
- Sur 12 mois
- 6 650 €
200 000 €
- Intérêts mensuels à 3,80 %
- 633 €
- Sur 12 mois
- 7 600 €
Hors assurance emprunteur et frais de dossier, qui ajoutent 900 à 2 250 € selon les établissements. Ordres de grandeur donnés à titre indicatif, à vérifier auprès de votre courtier.
Chaque mois supplémentaire coûte donc entre 475 et 633 €. Sur dix-huit mois, la facture dépasse souvent 10 000 €.
Le prêt relais court 12 mois, renouvelable une fois, avec un plafond légal de 24 mois. Au-delà, il faut négocier une prorogation, faire racheter le crédit ou le transformer en prêt amortissable.
Et voici comment le piège se referme. Un bien mal positionné ne se vend pas. Plus il traîne, plus les intérêts s'accumulent, et plus le marché lui fait perdre de la valeur. Vous finissez par vendre moins cher, après avoir payé plus longtemps. Dans les cas extrêmes, le produit de la vente ne suffit plus à solder le prêt relais.
C'est pour cette raison que le juste prix compte encore plus ici qu'ailleurs.
Pourquoi les dates ne collent jamais toutes seules
À moins d'avoir une offre sur votre bien et une offre sur votre future acquisition parfaitement concordantes en matière de timing, ce qui est extrêmement peu probable, les calendriers ne s'alignent jamais spontanément.
Regardons-les dans le cas le plus favorable : votre bien est déjà vendu et vous cherchez le suivant.
Offre acceptée → signature du compromis
- Délai courant
- 2 à 3 semaines
Compromis → acte authentique
- Délai courant
- 3 mois
Vous signez votre compromis de vente. Deux mois plus tard, vous trouvez enfin votre futur logement. Il faut encore deux à trois semaines pour signer le compromis d'achat, puis trois mois jusqu'à l'acte.
Votre acte de vente pour votre bien, lui, tombe environ un mois après que vous avez trouvé ce bien.
Résultat : vous vendez deux à trois mois avant d'acheter. C'est cet écart qu'il faut combler en demandant un délai supplémentaire à votre acquéreur pour éviter la location, le double déménagement et le garde-meuble.
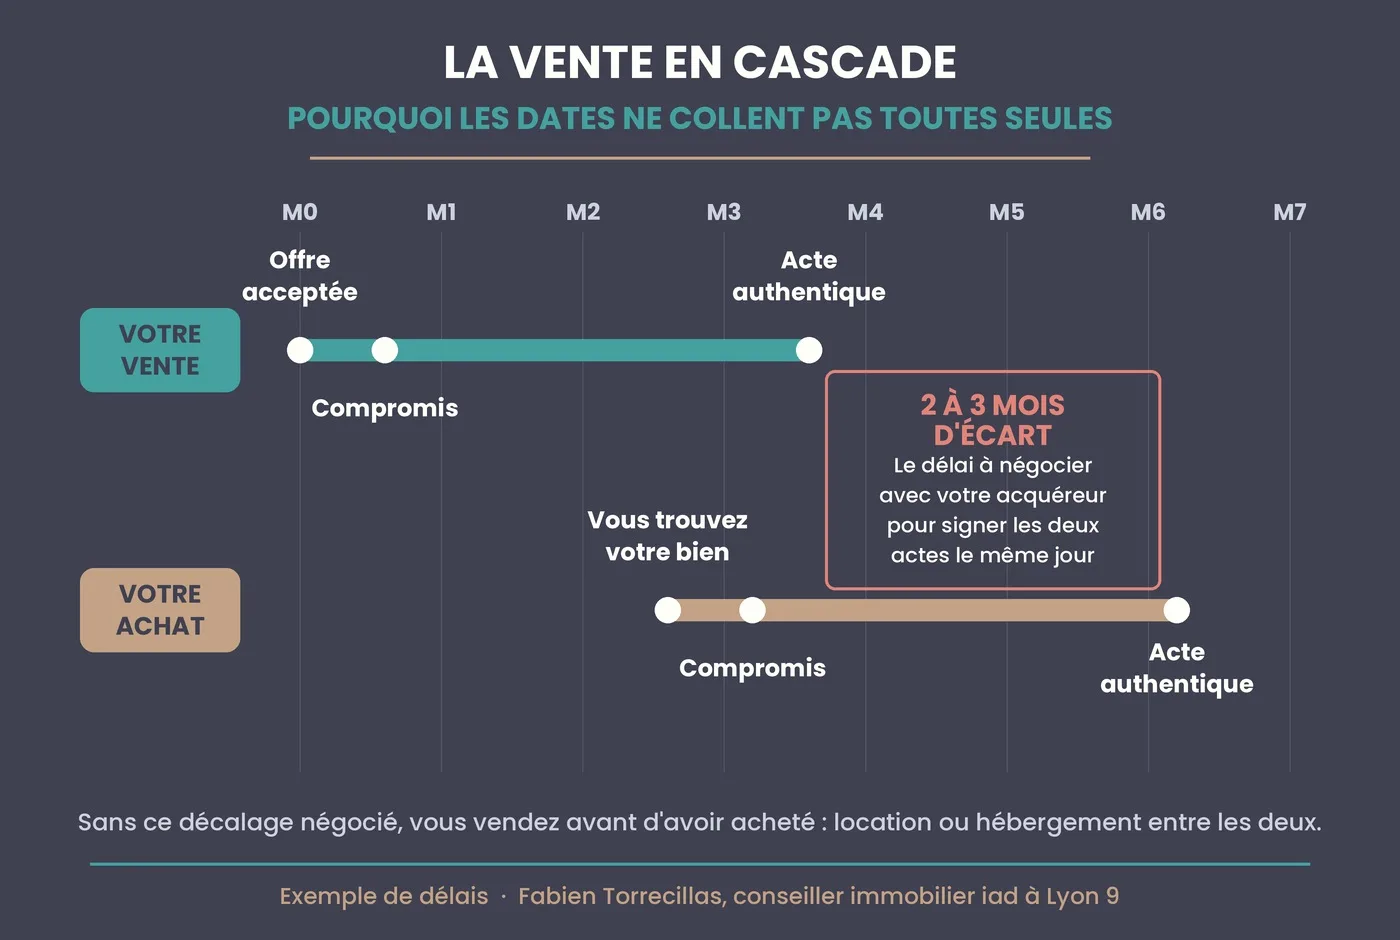
Et si vous avez emprunté le chemin 1, la frise s'inverse. Votre offre d'achat est faite en premier, alors que votre vente n'a pas commencé, et le plus souvent le compromis ne pourra pas être signé tant que votre bien n'a pas d'offre acceptée. Le vendeur de votre futur logement doit donc patienter pendant toute la commercialisation de votre bien, puis encore trois mois jusqu'à l'acte authentique. Et dans la majorité des cas, les vendeurs refusent.
C'est un jeu de briques temporel, et il demande de la souplesse de la part de tout le monde. Chacun a ses contraintes, son calendrier, ses enjeux. Parfois ça s'emboîte. Souvent non, et il faut accepter de passer par la case location.
Ce qui fait la différence, c'est d'en parler tôt. Un acquéreur prévenu dès le compromis accepte souvent un décalage de quelques semaines. Le même acquéreur, mis devant le fait accompli trois semaines avant la signature, refusera.
Tout revient au prix de départ
Quel que soit votre chemin, une seule chose détermine si votre projet aboutit : le positionnement de votre bien dès le premier jour, établi à partir des ventes réellement conclues sur votre secteur.
La mécanique fonctionne dans les deux sens.
Au juste prix. Plus de visites, donc plus d'offres, donc moins de négociation. Vous vendez plus vite et au bon montant.
Au-dessus du marché. Peu de visites, donc pas d'offre, donc le bien s'installe. Puis une négociation subie. Vous vendez tard et moins cher.
C'est vrai pour toute vente. Mais quand un achat en dépend, l'enjeu change de nature. Ce ne sont plus quelques milliers d'euros, c'est le projet entier.
Sur mes ventes, le délai moyen est de 64 jours et 94 % des biens partent dans la fourchette d'estimation établie au départ. Ce n'est pas de la chance : c'est la conséquence d'un prix travaillé avant la mise en ligne et des moyens engagés sur chaque projet.
Voir l'évolution des prix par quartier à Lyon 9 →
Un dossier vécu
Au printemps dernier, j'ai accompagné un couple qui devait quitter la région. Compromis signé pour leur futur logement, sans prêt relais, avec deux mois et demi pour vendre alors qu'il en faut trois entre un compromis et un acte. Leur bien stagnait depuis des mois.
Nouvelle estimation, nouvelles photos, annonce réécrite, et un délai supplémentaire obtenu auprès du vendeur de leur futur logement. Acquéreur trouvé en un mois, vente le matin, acquisition l'après-midi.
Je raconte en détail comment ce dossier a été relancé dans mon article sur les biens qui ne se vendent pas.
Ce que je conseille
Faites estimer votre bien, puis allez voir un courtier avec ce chiffre. Avant de visiter.
Si le prêt relais n'est pas possible, mettez votre bien en vente avant de faire une offre. Continuez à chercher en parallèle, mais attendez d'avoir une offre acceptée, idéalement un compromis, avant de vous engager sur un autre bien. C'est la seule façon d'arriver avec un financement réel.
Si le prêt relais est possible, faites réactualiser l'estimation au moment où vous trouvez votre bien, pas six mois avant. Et positionnez-vous au juste prix dès le premier jour. Un bien qui traîne vous coûte deux fois : les intérêts du prêt relais continuent de courir, et le marché fait baisser la valeur de votre bien pendant ce temps.
Dans tous les cas, anticipez la question des délais avec toutes les parties, le plus tôt possible. Une vente en cascade se prépare, elle ne s'improvise pas trois semaines avant la signature.
Questions fréquentes
Qu'est-ce qu'une vente en cascade ?
C'est le fait de vendre son bien et d'acheter le suivant le même jour, chez le notaire. C'est la solution idéale car elle évite la location, le double déménagement et le garde-meuble. Elle suppose que les calendriers de toutes les parties s'alignent, ce qui demande d'anticiper les délais très en amont.
Vaut-il mieux vendre avant d'acheter ou acheter avant de vendre ?
Tout dépend de votre éligibilité au prêt relais, que seul un courtier peut confirmer. Sans prêt relais, mieux vaut mettre son bien en vente et attendre une offre acceptée avant de s'engager sur un autre bien. Avec un prêt relais, acheter d'abord devient possible, à condition de se positionner au juste prix dès la mise en vente.
Puis-je faire une offre avec une condition suspensive de vente de mon bien ?
Oui, c'est légal et courant. Mais beaucoup de vendeurs refusent ce type d'offre, parfois même quand elle est au prix, parce que le financement repose sur une vente qui n'a pas commencé. Même acceptée, beaucoup de notaires refusent de faire signer le compromis tant que votre bien n'a pas trouvé d'acquéreur. Prévoyez donc dans l'offre une date limite de signature du compromis : si votre vente tarde, chacun reprend sa liberté.
Puis-je continuer à chercher un bien pendant que le mien est en vente ?
Oui, et c'est même recommandé. Ce qui compte, c'est le moment où vous faites une offre : attendez d'avoir une offre acceptée sur votre bien, idéalement un compromis signé et le délai de rétractation écoulé. Vous vous présentez alors avec un financement réel.
Qui peut obtenir un prêt relais ?
L'établissement retient entre 50 et 80 % de la valeur estimée de votre bien, le plus souvent 70 %, puis déduit votre capital restant dû. Si vous avez acheté il y a peu de temps, le montant disponible peut être nul. La quotité dépend aussi de la liquidité du bien et de l'existence d'un mandat ou d'un compromis.
Combien coûte un prêt relais ?
Au moment de la rédaction de cet article, le taux nominal se situe entre 3,40 % et 4,20 %. Pour 175 000 € avancés à 3,80 %, comptez environ 554 € d'intérêts par mois, soit 6 650 € sur douze mois, auxquels s'ajoutent l'assurance emprunteur et les frais de dossier. Ces niveaux évoluent régulièrement : faites-les confirmer par votre courtier. La durée maximale du prêt relais est de 24 mois.
Quel délai faut-il demander pour réussir une vente en cascade ?
Deux à trois mois en général si votre bien est déjà vendu. Votre vente se conclut environ un mois après que vous avez trouvé votre futur bien, tandis que votre achat demande encore deux à trois semaines jusqu'au compromis, puis trois mois jusqu'à l'acte. Si vous avez acheté avant de mettre en vente, le délai à demander est bien plus long, puisqu'il doit couvrir toute la commercialisation de votre bien.
Que perd-on si le compromis tombe à cause d'une condition suspensive ?
Le dépôt de garantie est restitué, c'est le rôle des conditions suspensives. En revanche, la provision sur frais versée au notaire pour les recherches et documents légaux reste acquise, soit quelques centaines d'euros.
Combien coûte de vendre puis de louer avant de racheter ?
À Lyon, comptez 700 à 1 500 € par déménagement pour un T3, donc le double avec un logement intermédiaire. Un garde-meuble de 15 m² revient à 150 à 270 € par mois. Une solution avec hébergement et stockage sur six mois se situe entre 3 500 et 5 000 €.
À lire aussi
DPE F ou G : quel impact sur le prix de vente de votre appartement, et faut-il faire des travaux ?
Publié le
Quelle décote pour un appartement classé F ou G à Lyon, et faut-il faire les travaux avant de vendre ?
Lire l'article →
Mon bien est en vente depuis des mois et rien ne se passe : que faire ?
Publié le
Quatre, six, parfois dix mois en ligne et aucune offre. Les six causes réelles d'une vente qui stagne, et les corrections qui la relancent.
Lire l'article →
Prix immobilier à Lyon 9 en 2026 : combien vaut votre appartement ?
Publié le
Taux, volumes de transactions, prix médians quartier par quartier : l'historique chiffré du marché du 9e arrondissement depuis 2021, d'après les données officielles DVF.
Lire l'article →