Il y a des décisions qui se prennent à Francfort et qui se ressentent dans nos rues quelques semaines plus tard. La Banque centrale européenne a relevé ses taux directeurs cet été, pour la première fois depuis 2023. Et le compte rendu de sa réunion de juillet, publié fin août, va plus loin : ses responsables estiment qu'une nouvelle hausse sera probablement nécessaire pour ramener l'inflation à sa cible.
Si vous envisagez de vendre votre appartement dans le 9e, l'information utile n'est pas le niveau du taux. C'est ce que ce taux retire à votre acheteur.
Où en sont vraiment les taux
Autour de 3,42 % sur 25 ans en moyenne en août 2026, près de 4 % pour un dossier ordinaire : les chiffres qui circulent ne parlent pas tous de la même chose, et la confusion coûte cher.
On entend souvent 3,20 % ou 3,25 %. Ce sont les meilleurs dossiers : apport confortable, revenus élevés, situation parfaitement stable. Ce ne sont pas les taux du ménage moyen.
En août 2026, le taux moyen sur 25 ans s'établit autour de 3,42 % selon les baromètres nationaux. Et le barème du marché, la grille standard appliquée à un dossier ordinaire sans optimisation particulière, approche les 4 % sur la même durée.
L'écart entre 3,50 % et 4,00 % n'est donc pas une hypothèse. C'est la distance réelle qui sépare aujourd'hui un bon dossier d'un dossier classique. C'est aussi la trajectoire que l'Observatoire Crédit Logement projette d'ici fin 2027.
Ce qu'un demi-point retire à votre acheteur
Entre 3,50 % et 4 %, un acheteur perd entre 6 800 € et 22 000 € de capacité d'emprunt selon ses revenus.
Trois profils que je croise régulièrement en visite dans le 9e. Crédit sur 25 ans, assurance à 0,20 % par an, endettement plafonné à 35 % des revenus comme le fixe le Haut Conseil de stabilité financière.
Personne seule
- Revenus
- 2 000 €/mois
- Capacité à 3,50 %
- 135 321 €
- Capacité à 4,00 %
- 128 557 €
- Perte
- − 6 764 €
Jeune couple
- Revenus
- 4 500 €/mois
- Capacité à 3,50 %
- 304 471 €
- Capacité à 4,00 %
- 289 254 €
- Perte
- − 15 217 €
Couple avec enfant
- Revenus
- 6 500 €/mois
- Capacité à 3,50 %
- 439 792 €
- Capacité à 4,00 %
- 417 812 €
- Perte
- − 21 980 €
Source : taux Observatoire Crédit Logement / CSA, endettement maximal HCSF à 35 % des revenus bruts avant impôt.
Vingt-deux mille euros pour une famille. Ce n'est pas une abstraction : c'est un budget de travaux, une place de parking, ou la différence entre faire une offre et y renoncer.
Ce que ça représente en mètres carrés, quartier par quartier
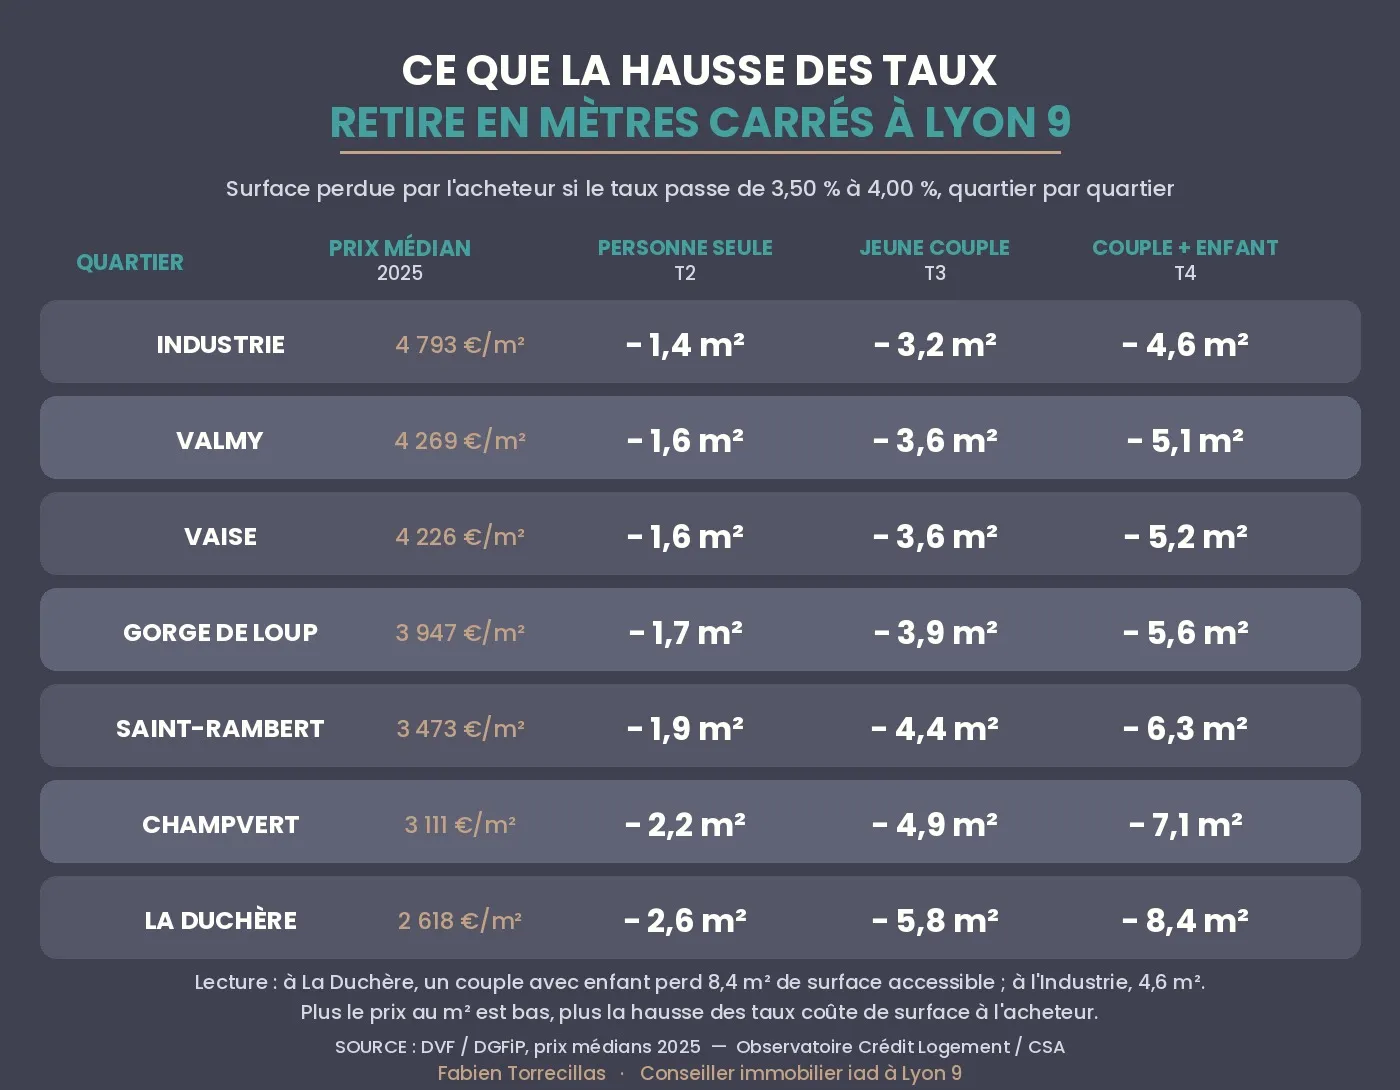
Selon le quartier et le profil de l'acheteur, ce demi-point coûte de 1,4 m² à l'Industrie à 8,4 m² à La Duchère.
Ces sommes restent théoriques tant qu'on ne les ramène pas au prix du sol. J'ai divisé la perte de capacité par le prix médian au mètre carré de chaque quartier du 9e, sur les actes notariés DVF de 2025.
Industrie
- Prix médian 2025
- 4 793 €/m²
- Personne seule (T2)
- − 1,4 m²
- Jeune couple (T3)
- − 3,2 m²
- Couple + enfant (T4)
- − 4,6 m²
Valmy
- Prix médian 2025
- 4 269 €/m²
- Personne seule (T2)
- − 1,6 m²
- Jeune couple (T3)
- − 3,6 m²
- Couple + enfant (T4)
- − 5,1 m²
Vaise
- Prix médian 2025
- 4 226 €/m²
- Personne seule (T2)
- − 1,6 m²
- Jeune couple (T3)
- − 3,6 m²
- Couple + enfant (T4)
- − 5,2 m²
Gorge de Loup
- Prix médian 2025
- 3 947 €/m²
- Personne seule (T2)
- − 1,7 m²
- Jeune couple (T3)
- − 3,9 m²
- Couple + enfant (T4)
- − 5,6 m²
Saint-Rambert
- Prix médian 2025
- 3 473 €/m²
- Personne seule (T2)
- − 1,9 m²
- Jeune couple (T3)
- − 4,4 m²
- Couple + enfant (T4)
- − 6,3 m²
Champvert
- Prix médian 2025
- 3 111 €/m²
- Personne seule (T2)
- − 2,2 m²
- Jeune couple (T3)
- − 4,9 m²
- Couple + enfant (T4)
- − 7,1 m²
La Duchère
- Prix médian 2025
- 2 618 €/m²
- Personne seule (T2)
- − 2,6 m²
- Jeune couple (T3)
- − 5,8 m²
- Couple + enfant (T4)
- − 8,4 m²
Source : DVF / DGFiP, prix médians 2025 par quartier, appartements. Retrouvez le détail de l'évolution des prix depuis 2021 dans mon analyse complète.
Demandez votre estimation offerte →
Le résultat mérite qu'on s'y arrête, parce qu'il va à rebours de l'intuition. Plus un quartier est accessible, plus la hausse des taux y coûte de surface. À La Duchère, une famille perd 8,4 m². À l'Industrie, pour la même hausse et le même profil, elle n'en perd que 4,6.
Autrement dit, les quartiers les plus abordables du 9e sont ceux où la contrainte de financement se ressent le plus fort. Si vous vendez à Champvert, à Saint-Rambert ou à La Duchère, votre vivier d'acheteurs se resserre plus vite qu'à Vaise ou à Valmy.
Ce que ça change si vous vendez
Si vous vendez, des taux plus hauts veulent dire moins d'offres, un prix de départ qui devient décisif et des financements à vérifier de près.
Le raisonnement est mécanique. Plus les taux montent, moins il y a d'acheteurs capables de financer votre bien au prix que vous en attendez. Le nombre de visites ne baisse pas forcément. Le nombre d'offres, si.
Deux conséquences que j'observe sur mes mandats.
Le prix de départ devient décisif. Un bien surévalué de 5 % ne perd plus quelques acheteurs, il sort carrément du budget d'une partie d'entre eux. Et un bien qui reste en ligne s'abîme : les acquéreurs du secteur voient passer la même annonce semaine après semaine, et finissent par supposer qu'il y a un problème.
La solidité du financement devient un critère de sélection. Une offre au prix d'un acheteur dont le crédit n'est pas verrouillé vaut moins qu'une offre légèrement inférieure adossée à un accord de principe. Vérifier cette solidité avant de recommander une acceptation fait partie de mon travail, et c'est ce qui évite les compromis qui s'effondrent trois mois plus tard.
Ces mécaniques varient d'un secteur à l'autre : retrouvez mes conseils pour vendre à l'Industrie, à Vaise et Valmy, à Gorge de Loup, à Saint-Rambert, à Champvert ou à La Duchère.
Attendre que les prix baissent pour compenser les taux : le calcul ne tombe jamais juste
C'est le raisonnement que j'entends le plus souvent, et c'est celui qui coûte le plus cher. Il mérite qu'on le prenne au sérieux, cas par cas.
Vous êtes locataire et vous voulez acheter
Souvenez-vous de 2022 et 2023 : les taux sont passés de 1 % à plus de 4 %. Les prix ont bien reculé, environ 10 % dans le 9e, mais ce recul n'a pas compensé la hausse du coût du crédit. Il ne la compense jamais, parce que les deux courbes n'ont ni la même amplitude ni le même rythme. Attendre cette compensation, c'est attendre quelque chose qui n'arrive pas. Et pendant ce temps, votre loyer part sans rien construire.
Vous êtes propriétaire et vous devez vendre pour racheter
Le piège est plus subtil. Si vous attendez une baisse des prix pour acheter moins cher, cette même baisse s'applique à votre bien actuel. Vous vendez moins cher, donc vous disposez de moins d'argent pour acheter. Vous n'avez rien gagné, vous avez seulement attendu.
Vous avez acheté plus haut que ce que vous vendez aujourd'hui
C'est vrai, vous perdez de la valeur sur cette vente. Mais vous rachetez dans le même marché, donc à un prix également corrigé. Et si les prix remontent ensuite, c'est sur votre nouveau bien que vous en profiterez. La perte n'est réelle que si vous vous arrêtez là.
On peut se poser mille questions et ne jamais avancer. Le marché ne se choisit pas, il se traverse. Si l'envie est là, ou le besoin, ou l'obligation, le bon réflexe n'est pas d'attendre un contexte idéal qui ne viendra pas. C'est de se faire accompagner pour naviguer celui dont on dispose.
En résumé
Personne ne sait où seront les taux dans six mois. Bâtir un projet de vie sur une prévision, c'est le repousser indéfiniment.
Ce qui est mesurable, en revanche, c'est ce que vaut votre bien aujourd'hui et combien vos acheteurs potentiels peuvent réellement emprunter. Ces deux chiffres suffisent à décider.
Questions fréquentes
Faut-il attendre une baisse des taux pour vendre à Lyon 9 ?
Rien ne l'indique. Le compte rendu de la réunion de juillet de la BCE montre que ses responsables jugent une nouvelle hausse probablement nécessaire, et l'Observatoire Crédit Logement projette une trajectoire vers 4 % d'ici fin 2027. Si les taux montent encore, le nombre d'acheteurs solvables se réduit, ce qui pèse sur les prix. Attendre revient à parier contre la tendance annoncée.
De combien un demi-point de taux réduit-il la capacité d'emprunt ?
Sur 25 ans, le passage de 3,50 % à 4,00 % retire environ 5 % de capacité : 6 764 € pour une personne seule à 2 000 € par mois, 15 217 € pour un couple à 4 500 €, et 21 980 € pour un couple avec enfant à 6 500 €.
Quels quartiers de Lyon 9 sont les plus touchés par la hausse des taux ?
Paradoxalement les plus accessibles. Comme la perte de capacité est un montant fixe en euros, elle représente d'autant plus de surface que le prix au m² est bas. À La Duchère, un couple avec enfant perd 8,4 m² de surface accessible, contre 4,6 m² à l'Industrie.
Quel est le prix au m² dans les quartiers de Lyon 9 en 2025 ?
D'après les actes notariés DVF : 4 793 €/m² à l'Industrie, 4 269 € à Valmy, 4 226 € à Vaise, 3 947 € à Gorge de Loup, 3 473 € à Saint-Rambert, 3 111 € à Champvert et 2 618 € à La Duchère.
Comment savoir si mon acheteur peut vraiment financer son offre ?
Un accord de principe bancaire ou une attestation de courtier constitue le minimum. Sur mes mandats à Lyon 9, je vérifie systématiquement la cohérence entre l'apport annoncé, les revenus et le montant de l'offre avant de recommander une acceptation.
Le taux affiché par les courtiers correspond-il à mon dossier ?
Rarement. Les taux les plus bas communiqués concernent les meilleurs profils. Le barème standard appliqué à un dossier ordinaire se situe nettement plus haut, autour de 4 % sur 25 ans en 2026.
À lire aussi
DPE F ou G : quel impact sur le prix de vente de votre appartement, et faut-il faire des travaux ?
Publié le
Quelle décote pour un appartement classé F ou G à Lyon, et faut-il faire les travaux avant de vendre ?
Lire l'article →
Vendre avant d'acheter ou acheter avant de vendre : ce qu'il faut savoir avant de se lancer
Publié le
Trouver son futur logement avant de vendre le sien, c'est le réflexe naturel. C'est aussi le plus risqué. Prêt relais, conditions suspensives, délais réels : ce qu'il faut savoir avant de se lancer.
Lire l'article →
Mon bien est en vente depuis des mois et rien ne se passe : que faire ?
Publié le
Quatre, six, parfois dix mois en ligne et aucune offre. Les six causes réelles d'une vente qui stagne, et les corrections qui la relancent.
Lire l'article →